เรื่องภาษีและการลงทุนที่ควรรู้ · ลดหย่อนภาษี
กองทุนลดหย่อนภาษีช่วยเซฟค่าภาษีได้จริงไหม?
ซื้อ 100,000 บาท ประหยัดภาษี 100,000 บาทหรือเปล่า? 🤔
พอใกล้ปลายปี เรามักได้ยินคำว่า “ซื้อกองทุนลดหย่อนภาษีไว้ จะได้เสียภาษีน้อยลง”
แล้วถ้าลงทุน 100,000 บาทล่ะ? ภาษีจะลดลง 100,000 บาทเลยไหม?
คำตอบคือ ไม่ใช่แบบนั้น 😅
กองทุนลดหย่อนภาษีช่วยประหยัดภาษีได้จริง แต่ต้องเข้าใจก่อนว่า “เงินลดหย่อน” ไม่เท่ากับ “เงินภาษีที่ประหยัดได้”
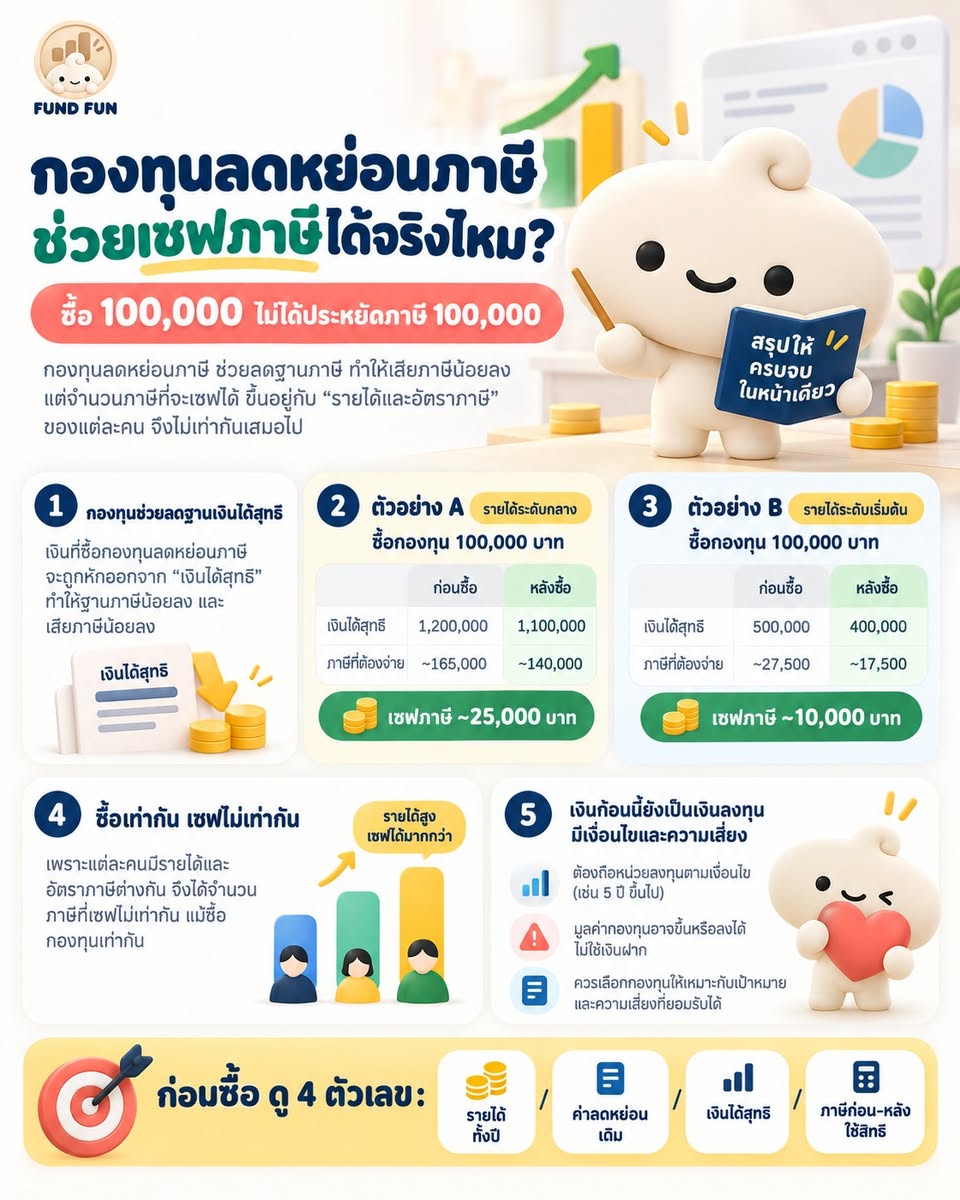
1. กองทุนช่วยลด “ฐานเงินได้ที่เอาไปคำนวณภาษี”
สมมติหลังหักค่าใช้จ่ายและค่าลดหย่อนอื่นแล้ว เรามี เงินได้สุทธิก่อนใช้สิทธิกองทุน 1,200,000 บาท ถ้าซื้อกองทุนที่เข้าเงื่อนไขลดหย่อน 100,000 บาท
เงินได้สุทธิที่นำไปคำนวณภาษีจะลดจาก 1,200,000 → 1,100,000 บาท
จากนั้นจึงนำตัวเลขใหม่ไปคำนวณภาษีตามอัตราขั้นบันไดของไทย ซึ่งปัจจุบันเงินได้สุทธิส่วนต่าง ๆ ถูกคิดภาษีตั้งแต่ 0% จนถึง 35%
ดังนั้น การลงทุน 100,000 บาท ไม่ได้แปลว่าภาษีลด 100,000 บาท
2. ตัวอย่าง: ซื้อกองทุน 100,000 บาท อาจประหยัดภาษีประมาณ 25,000 บาท
ลองใช้ Scenario เดิม
เงินได้สุทธิก่อนใช้สิทธิ = 1,200,000 บาท
ภาษีตามขั้นบันไดประมาณ 165,000 บาท
ถ้าใช้สิทธิกองทุน 100,000 บาท เงินได้สุทธิเหลือ 1,100,000 บาท
ภาษีจะเหลือประมาณ 140,000 บาท
ดังนั้นภาษีที่ประหยัดได้คือ
165,000 − 140,000 = 25,000 บาท
พูดง่าย ๆ คือเงิน 100,000 บาทส่วนนี้เดิมอยู่ในช่วงอัตราภาษี 25% จึงช่วยลดภาษีได้ประมาณ 25,000 บาท
แต่เงิน 100,000 บาทไม่ได้หายไปนะ — มันกลายเป็น เงินลงทุนของเรา ซึ่งมูลค่าสามารถขึ้นหรือลงได้ตามกองทุนที่เลือก
3. ซื้อเท่ากัน แต่แต่ละคนอาจประหยัดภาษีไม่เท่ากัน
สมมติอีกคนมีเงินได้สุทธิก่อนใช้สิทธิ 500,000 บาท
ถ้าซื้อกองทุนลดหย่อน 100,000 บาทเหมือนกัน เงินได้สุทธิเหลือ 400,000 บาท
ภาษีจะลดจากประมาณ 27,500 บาท → 17,500 บาท
ประหยัดประมาณ 10,000 บาท
เห็นไหมว่า
คนแรกซื้อ 100,000 บาท → ประหยัดประมาณ 25,000 บาท คนที่สองซื้อ 100,000 บาท → ประหยัดประมาณ 10,000 บาท
เพราะผลประหยัดขึ้นอยู่กับ เงินได้สุทธิ ฐานภาษี และค่าลดหย่อนอื่นของแต่ละคน
4. “ได้เงินคืนภาษี” กับ “ประหยัดภาษี” ก็ไม่เหมือนกัน
มนุษย์เงินเดือนส่วนใหญ่ถูกนายจ้างหักภาษี ณ ที่จ่ายไว้ระหว่างปี
เมื่อยื่นภาษี เราจะคำนวณว่าจริง ๆ แล้วทั้งปีต้องเสียเท่าไร
ถ้าถูกหักไว้ มากกว่าภาษีที่ต้องเสียจริง ก็อาจมีสิทธิขอคืนส่วนเกิน
ดังนั้นการซื้อกองทุนไม่ได้ทำให้สรรพากร “แจกเงินคืน” ให้เรา แต่เป็นการใช้สิทธิลดหย่อน ทำให้ภาษีที่คำนวณได้ลดลง และค่อยนำไปเทียบกับภาษีที่ถูกหักไว้แล้ว
5. อย่าซื้อเพียงเพราะคำว่า “ลดภาษี”
กองทุนลดหย่อนภาษี เช่น RMF หรือ Thai ESG ยังเป็น การลงทุน และแต่ละประเภทมีวงเงิน เงื่อนไขการถือ และความเสี่ยงต่างกัน
ถ้าเราเอาเงิน 100,000 บาทไปลงทุนเพียงเพื่อประหยัดภาษี 10,000–25,000 บาท แต่เลือกกองทุนที่ไม่เหมาะกับตัวเอง หรือต้องใช้เงินก่อนครบเงื่อนไข ก็อาจไม่คุ้มอย่างที่คิด
จำง่าย ๆ: เงินลงทุนลดหย่อน ≠ เงินภาษีที่ประหยัดได้
กองทุนช่วย ลดฐานที่ใช้คำนวณภาษี ส่วนเราจะประหยัดจริงเท่าไร ขึ้นอยู่กับฐานภาษีของเรา
Next Step ง่าย ๆ วันนี้ 👉 ก่อนซื้อกองทุนปลายปี ลองหา 4 ตัวเลขนี้
เงินได้ทั้งปี → ค่าใช้จ่าย/ค่าลดหย่อนเดิม → เงินได้สุทธิ → ภาษีก่อนและหลังใช้สิทธิกองทุน
แล้วค่อยถามต่อว่า “ประหยัดภาษีเท่าไร และเงินก้อนนี้พร้อมลงทุนตามเงื่อนไขจริงไหม?”
แค่เปลี่ยนจาก “ซื้อเท่าไรถึงลดภาษีเยอะ?” เป็น “เงินก้อนนี้เหมาะลงทุนไหม แล้วภาษีช่วยเราเพิ่มอีกเท่าไร?” มุมมองก็เปลี่ยนไปเยอะเลย 😊
เนื้อหานี้เป็นความรู้ทั่วไป ไม่ใช่คำแนะนำด้านภาษีหรือการลงทุนเฉพาะบุคคล ตัวอย่างเป็น Scenario เพื่ออธิบายหลักการ กฎและสิทธิทางภาษีอาจเปลี่ยนแปลงได้ ควรตรวจสอบข้อมูลล่าสุดจากกรมสรรพากรและ ก.ล.ต. ก่อนดำเนินการ
ตัวอย่างอัตราภาษีและเงินภาษีที่ประหยัดได้ตรวจสอบตามอัตราภาษีเงินได้บุคคลธรรมดาที่กรมสรรพากรเผยแพร่ ณ 18 ตุลาคม 2569