เรื่องเงินใกล้ตัว · เงินสำรอง
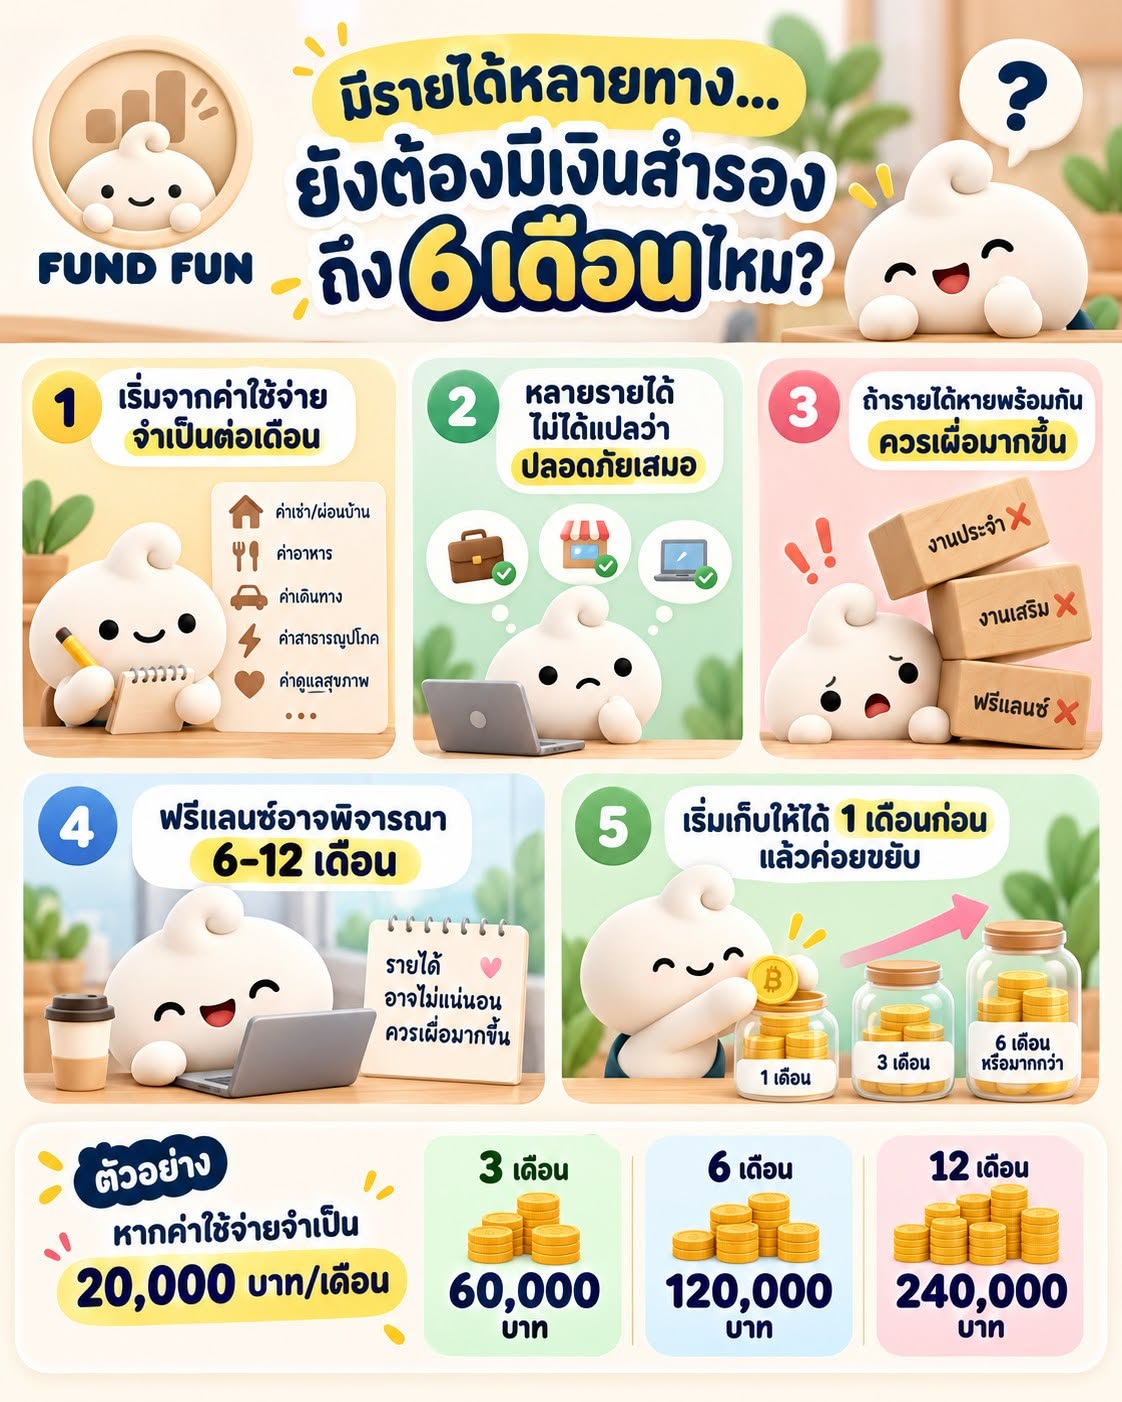
มีรายได้หลายทาง…ยังต้องมีเงินสำรองถึง 6 เดือนไหม? 🤔
เงินเดือนก็มี งานเสริมก็ทำ ถ้ารายได้ทางหนึ่งหายไป อีกทางน่าจะช่วยได้…ใช่ไหม?
ลองชวนคิดอีกนิดว่า ถ้าเราทำงานไม่ได้ รายได้เหล่านั้นจะหยุดพร้อมกันหรือเปล่า?
💰 ทำไมเงินสำรองถึงเริ่มที่ 3–6 เดือน?
เงินก้อนนี้ช่วยให้เรายังจ่ายค่าบ้าน ค่าอาหาร ค่างวดหนี้ และดูแลครอบครัวได้ ระหว่างหางานใหม่หรือรอรายได้กลับมา โดยลดโอกาสต้องกู้เงินหรือขายสินทรัพย์ที่นำไปลงทุนในเวลาที่ไม่พร้อม
ตัวเลข 3–6 เดือนเป็นแนวทางตั้งต้น ไม่ใช่สูตรตายตัว และคิดจาก ค่าใช้จ่ายจำเป็นต่อเดือน
สมมติค่าใช้จ่ายจำเป็นเดือนละ 20,000 บาท
- สำรอง 3 เดือน = 60,000 บาท - สำรอง 6 เดือน = 120,000 บาท - สำรอง 12 เดือน = 240,000 บาท
🧩 มีรายได้หลายทาง ช่วยลดเงินสำรองได้ไหม?
อาจช่วยได้ ถ้ารายได้แต่ละทางสม่ำเสมอ และไม่ได้มีความเสี่ยงที่จะหายพร้อมกัน
แต่ถ้างานประจำกับงานเสริมอยู่ในธุรกิจเดียวกัน หรือทุกทางต้องอาศัยเราลงมือทำ เมื่อธุรกิจซบเซาหรือเราเจ็บป่วย รายได้อาจหายพร้อมกันได้
ลองดูว่า รายได้ที่ยังเหลือ จะพอจ่ายสิ่งจำเป็นไหม และอยู่ได้นานแค่ไหน มากกว่านับว่ามีกี่ทาง
🌦️ แล้วทำไมฟรีแลนซ์อาจเผื่อเป็น 6–12 เดือน?
เพราะช่วงไม่มีงานกับช่วงยังไม่ได้รับเงิน อาจต่อกันยาวกว่าที่คิด ทั้งลูกค้าจ่ายช้า งานตามฤดูกาล หรือเจ็บป่วยจนรับงานไม่ได้ แถมสวัสดิการจากนายจ้างอาจไม่มีมาช่วยรองรับ
SET แนะนำให้อาชีพอิสระพิจารณาเพิ่มเงินสำรองจากกรอบทั่วไปตามความเหมาะสม และแยกเงินหมุนเวียนธุรกิจอีกก้อนหนึ่ง ดังนั้น 6–12 เดือนจึงเป็นช่วงเป้าหมายที่ลองพิจารณาได้ โดยเฉพาะเมื่อรายได้ผันผวนหรือต้องพึ่งพาลูกค้ารายใหญ่ อันนี้ไม่ใช่ข้อบังคับของฟรีแลนซ์ทุกคน
สำหรับคนรายได้ไม่แน่นอน ลองตั้งงบค่าใช้จ่าย โดยให้อยู่ในระดับที่พอสามารถอยู่ได้ และเมื่อเดือนไหนรับเงินมาก ค่อยเติมเงินสำรอง โดยแยกเงินภาษีและเงินทำงานไว้ต่างหาก
จำง่าย ๆ: ยิ่งรายได้มีโอกาสหายพร้อมกัน และใช้เวลาฟื้นนาน ยิ่งควรเผื่อเงินสำรองมากขึ้น
เริ่มวันนี้ด้วยการรวมค่าใช้จ่ายจำเป็นต่อเดือน แล้วตั้งเป้าเก็บให้ได้ 1 เดือนก่อน ค่อยขยับเป็น 3, 6 หรือ 12 เดือน โดยให้เก็บไว้ในบัญชีแยกที่ถอนใช้ได้ง่าย เช่น บัญชีออมทรัพย์
ลองเช็กกันว่า ถ้ารายได้หยุดวันนี้ เงินสำรองของเราจะดูแลชีวิตได้อีกกี่เดือน? 💚
#FundFun #เพื่อนเรื่องเงินของคุณ #เงินสำรองฉุกเฉิน #วางแผนการเงิน #ฟรีแลนซ์