เรื่องเงินใกล้ตัว · จัดการเงิน
เปลี่ยนงานแล้วรายได้ลดลง แผนการเงินตรงไหนควรปรับก่อน?
บางครั้งเราเปลี่ยนงาน ไม่ได้เพราะอยากได้เงินเดือนมากขึ้น
อาจอยากได้เวลาชีวิตมากขึ้น อยากลดความเครียด อยากเปลี่ยนสายงาน หรือเลือกงานที่รู้สึกว่าเหมาะกับตัวเองกว่า
แต่พอรายได้ลดลง สิ่งที่ตามมาคือคำถามว่า “แล้วแผนการเงินที่วางไว้ ต้องรื้อใหม่หมดเลยไหม?”
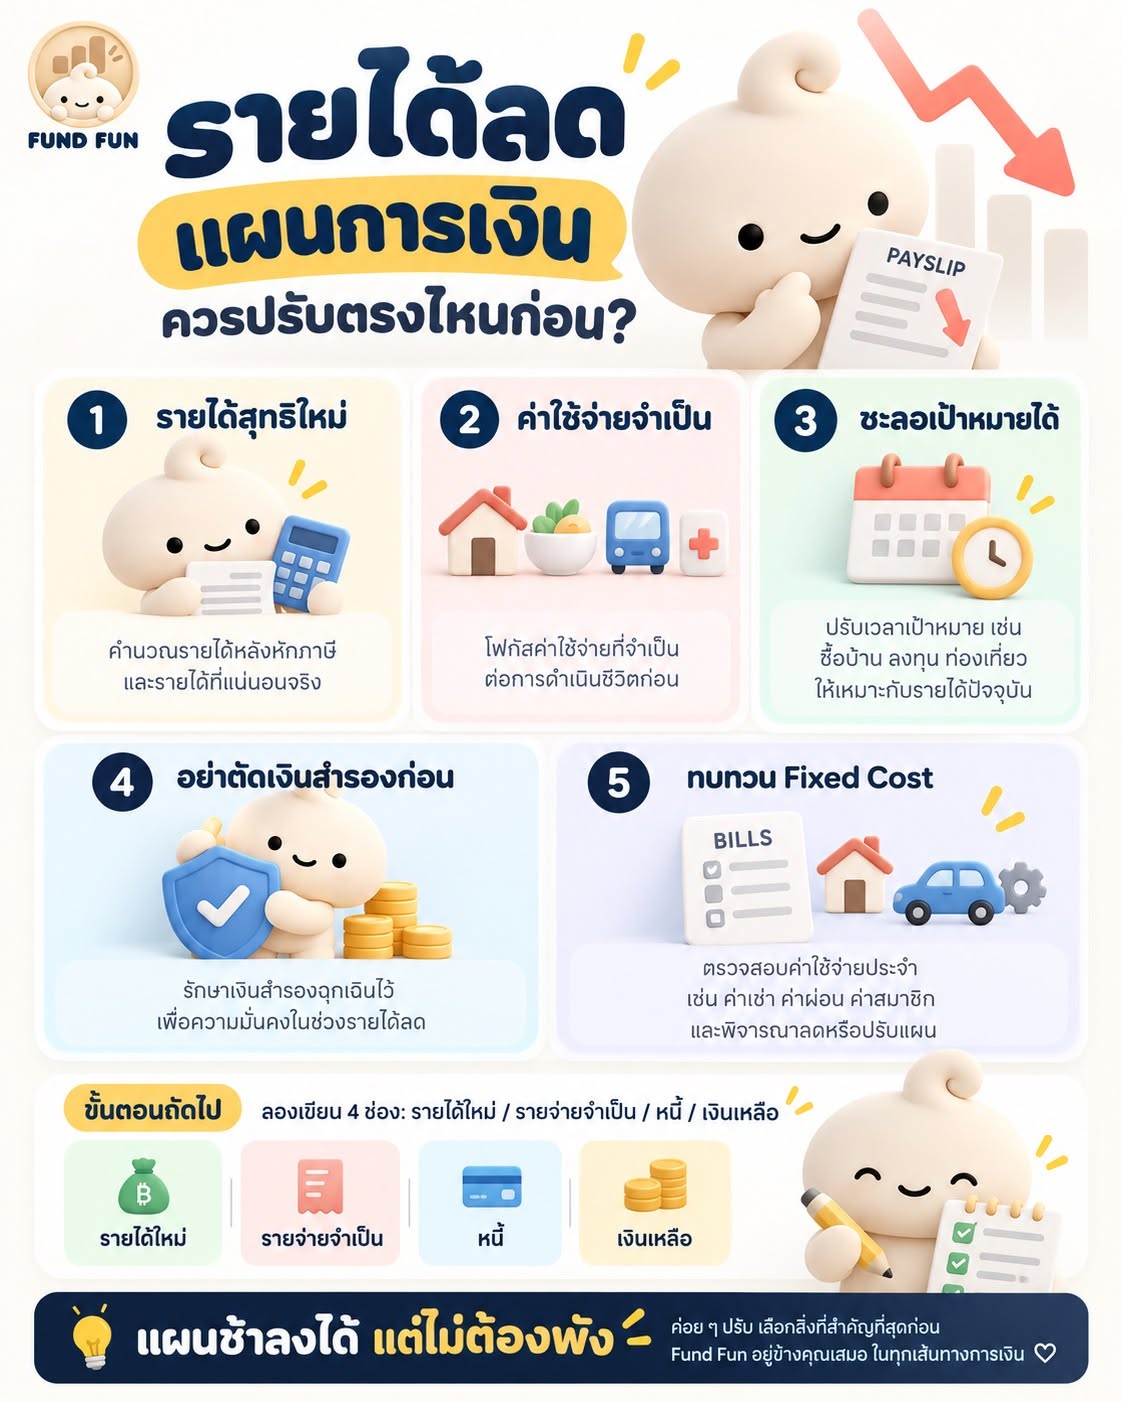
จริง ๆ อาจไม่ต้องรื้อทั้งแผน แค่ลองปรับตามลำดับนี้ก่อน
1. หาตัวเลข “รายได้สุทธิใหม่” ให้ชัด
อย่าดูแค่เงินเดือน
ลองดูเงินที่เข้าบัญชีจริง รวมถึงสิ่งที่อาจเปลี่ยนไป เช่น โบนัส ค่าคอมมิชชัน ค่าเดินทาง หรือสวัสดิการบางอย่าง
เพราะตัวเลขที่ใช้วางแผนควรเป็น “เงินที่เราใช้ได้จริงในแต่ละเดือน”
2. ปกป้องรายจ่ายจำเป็นก่อน
เริ่มจากสิ่งที่ยังต้องจ่ายเหมือนเดิม เช่น
- ค่าบ้าน / ค่าเช่า - ค่าอาหารและเดินทาง - ค่างวดหนี้ - ค่าใช้จ่ายครอบครัว - ประกันหรือค่าใช้จ่ายจำเป็น
ถ้ารายได้ใหม่ยังครอบคลุมส่วนนี้ได้ แปลว่าเรายังมีฐานที่ไปต่อได้
3. เป้าหมายที่ยืดหยุ่นได้ ค่อยลดความเร็วลง
สมมติเดิมเราเก็บเงินลงทุนเดือนละ 10,000 บาท
ถ้ารายได้ลดลง อาจไม่จำเป็นต้องเลือกระหว่าง “ลงทุน 10,000 เท่าเดิม” กับ “หยุดลงทุนทั้งหมด”
อาจปรับเหลือ 5,000 หรือ 6,000 บาทชั่วคราว แล้วค่อยเพิ่มใหม่เมื่อรายได้ดีขึ้น แผนช้าลง ไม่ได้แปลว่าแผนพัง
4. อย่าตัดสิ่งที่ปกป้องเราก่อนโดยอัตโนมัติ
เวลารายได้ลด เราอาจอยากตัดทุกอย่างเร็ว ๆ
แต่ก่อนลดเงินสำรองฉุกเฉิน ยกเลิกประกัน หรือดึงเงินลงทุนระยะยาวออกมาใช้ ลองดูผลกระทบให้รอบด้านก่อน
บางรายการดูเหมือน “ประหยัดวันนี้” แต่ทำให้เราเปราะบางขึ้นในอนาคตได้
5. ถ้ารายได้ลดแบบถาวร ให้กลับมาดู “ค่าใช้จ่ายประจำก้อนใหญ่”
กาแฟแก้วละร้อยอาจไม่ใช่ตัวปัญหาหลักเสมอไป
สิ่งที่ควรดูจริง ๆ อาจเป็นบ้าน รถ หนี้ หรือ Lifestyle ที่สร้างรายจ่ายประจำสูงทุกเดือน
เพราะการลด Fixed Cost ได้ 3,000–5,000 บาทต่อเดือน อาจช่วยแผนได้มากกว่าการพยายามประหยัดเรื่องเล็ก ๆ ทุกวันจนเหนื่อย
จำง่าย ๆ: รายได้ลด → ปกป้องสิ่งจำเป็น → ลดความเร็วของเป้าหมาย → ค่อยปรับรายจ่ายระยะยาว
ไม่จำเป็นต้องรักษาแผนเดิมทุกตัวเลข สิ่งสำคัญกว่าคือรักษา ทิศทาง ของแผนไว้
Next Step ง่าย ๆ วันนี้ 👉 ลองเขียนตัวเลข 4 ช่อง
รายได้สุทธิใหม่ → รายจ่ายจำเป็น → ภาระหนี้ → เงินที่เหลือสำหรับเป้าหมาย
แล้วค่อยตัดสินใจว่าเงินออม การลงทุน หรือเป้าหมายไหนควร คงเดิม / ลดลง / พักชั่วคราว
บางช่วงของชีวิต เราไม่ได้ต้องเดินเร็วที่สุด แค่ยังเดินไปในทิศทางที่ต้องการก็โอเคแล้ว 😊
ถ้ารายได้คุณลดลง 10–20% วันนี้ สิ่งแรกในแผนการเงินที่คุณคิดว่าจะต้องปรับคืออะไร?
เนื้อหานี้เป็นความรู้ทางการเงินทั่วไป ไม่ใช่คำแนะนำเฉพาะบุคคล การปรับแผนควรพิจารณารายได้ ภาระหนี้ เงินสำรอง เป้าหมาย และสถานการณ์ของแต่ละคน